Мировой рынок тяговых батарей за январь–август 2026: CATL — 39,4%, BYD — 15,1%
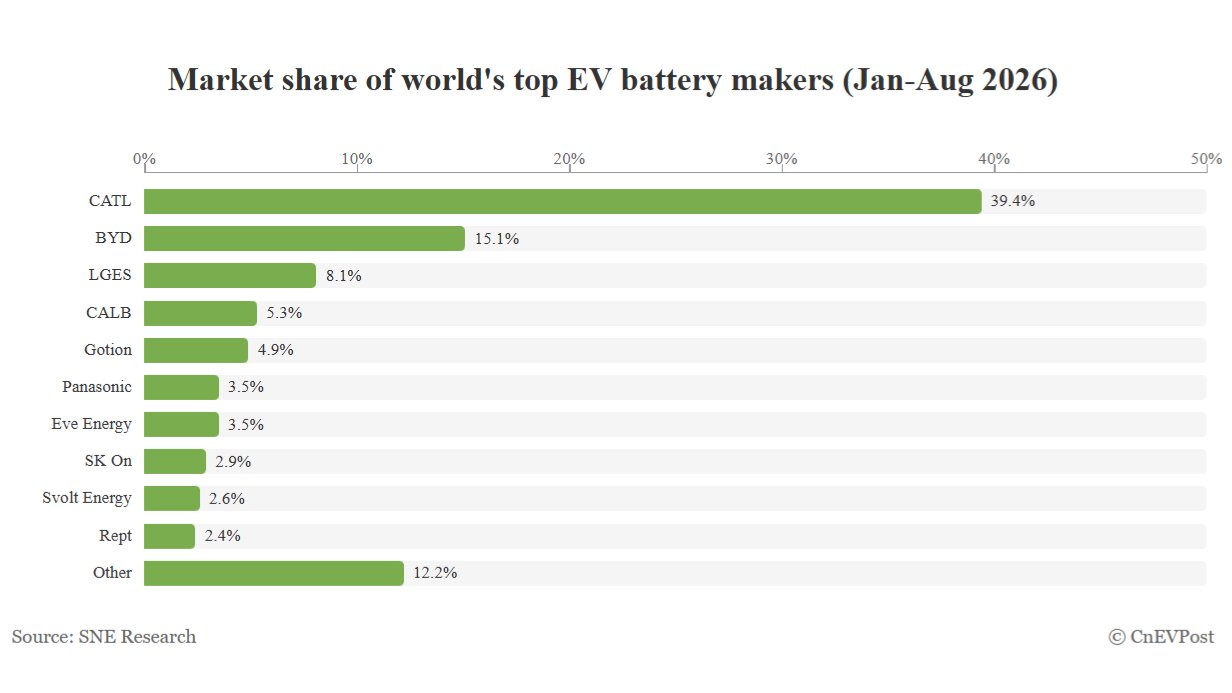
По итогам января–августа 2026 года расстановка сил на мировом рынке тяговых батарей для электромобилей остаётся предсказуемой: первую строчку уверенно удерживает китайская CATL с долей 39,4%, на втором месте — BYD с показателем 15,1%. Данные охватывают поставки аккумуляторов для легковых электромобилей и подключаемых гибридов по всему миру.
Китайские игроки контролируют почти три четверти рынка
Ключевая особенность отчётного периода — высокая концентрация рынка вокруг китайских производителей. Сразу семь компаний из КНР попали в десятку крупнейших поставщиков, а их суммарная доля достигла 73,3%. Это означает, что почти три четверти всех тяговых батарей, установленных на новые электромобили и подключаемые гибриды в мире, выпущены предприятиями из Китая.
Такая концентрация объясняется не только масштабами внутреннего китайского рынка электромобилей, но и активным экспортом батарей и готовых машин. Крупнейшие китайские производители аккумуляторов одновременно являются поставщиками для глобальных автобрендов, что дополнительно укрепляет их позиции в мировом зачёте.
Что стоит за цифрами CATL и BYD
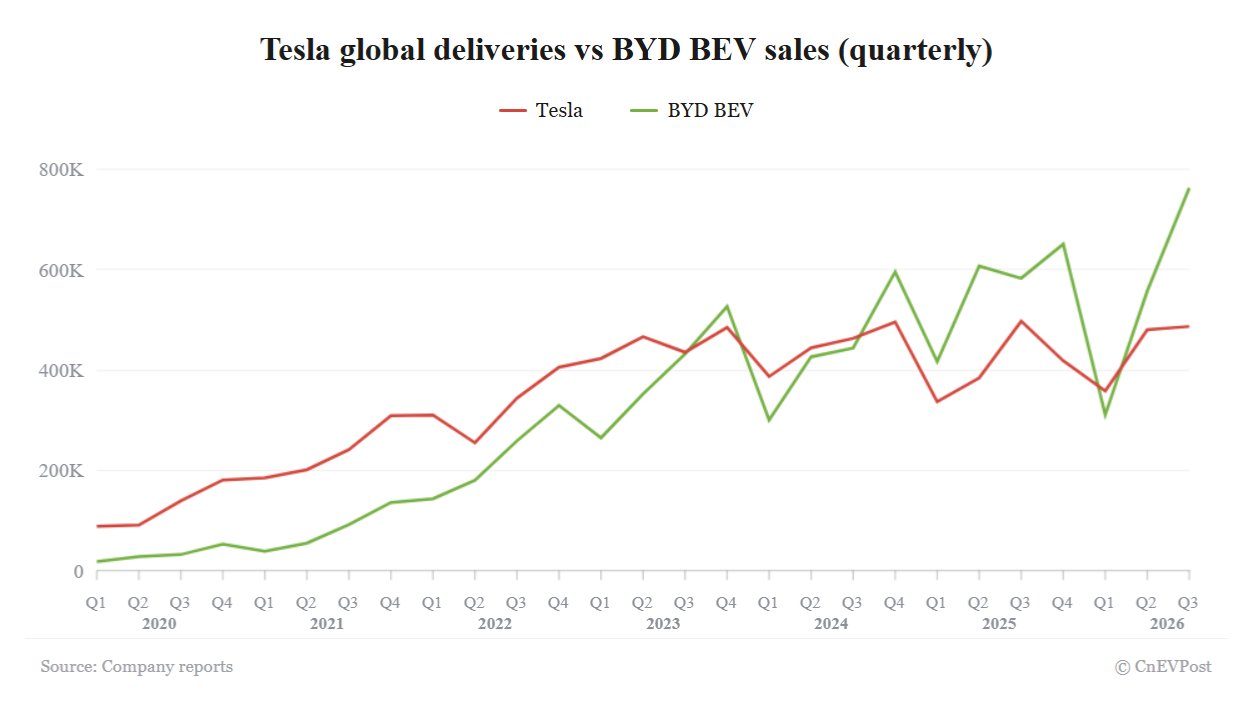
CATL сохраняет статус крупнейшего в мире производителя тяговых батарей: доля 39,4% за восемь месяцев 2026 года делает компанию ключевым звеном цепочки поставок для большинства мировых автоконцернов. BYD, совмещающая выпуск батарей и электромобилей, занимает второе место с 15,1% — значительная часть её аккумуляторов идёт на собственные модели, что обеспечивает стабильный спрос вне зависимости от конъюнктуры сторонних заказов.
Суммарно два лидера контролируют более половины мирового рынка. Для остальных участников, включая корейских и японских производителей, это означает жёсткую конкуренцию за оставшуюся долю и необходимость удерживать контракты с автобрендами, которые всё чаще рассматривают китайские батареи как базовый вариант.
Показатели января–августа 2026 года подтверждают тренд последних лет: рынок тяговых батарей остаётся одним из самых концентрированных сегментов автомобильной индустрии, а китайские поставщики задают в нём тон. Окончательные итоги года будут зависеть от динамики продаж электромобилей в четвёртом квартале и от того, насколько быстро конкуренты смогут нарастить собственные мощности.